主任观点_2026-08-04
主任 · 2026-08-04
原文记录
06:39 正规市场反馈了这个逻辑,接下来看大A是否还要“防风险输入”//@唐史主任司马迁:结合前面的图,核心不是应用炒不炒,核心是Ai叙事能否贴合产业实际,形成“能赚钱的企业多投资本开支,能赚钱的企业资本开支回收快,能赚钱的企业好发债”这样的朴素认知上。 硬件-模型-arr,三者是不能割裂看的。 http://t.cn/AXCMQ4kC
http://t.cn/AXCMQ4kC
@唐史主任司马迁:早上要准备交易,昨晚聊的很多东西也就没有整理。补一下。
美股的财报季基本结束了,Meta出来捣蛋“我实在干不好,就把算力租出去吧”,然后市场一通鬼故事开始了,bom交易崩塌。似乎这个世界不需要扩产也能满足AI的发展。
中间几家出来,都没有讲清楚到底是行还是不行。前天微软展示了一下财技,市场也解读为利空,直到亚马逊也出现类似的“好像我能稳当赚钱了”的表述,大家才回头认真看看了前面几家的财报。
从拼图来看,AI新锐公司,都是减少非AGI方向投入的,一心冲着桂冠去。这个新锐阵营里,谁能跑出来,不知道。但是他们技术竞争的结果是,整个AI领域,单位成本的技术能力越来越强。那么对于已经退出,或者压根就采取跟跑策略的公司来说,尤其是一些规模云厂,他们就可以跟在后面,用能力越来越强成本越来越低的模型,叠加上自己的垂类壁垒,然后服务于很多中小客户。以往模型能力不够或者token太贵,这种生意不好做。但今年在中国开源模型能力和价格的逼仄之下,条件已经具备了。
那么,如果这些云厂,不管是蒸馏别人也好,自己搞也罢,只要产能能力和价格都达到了海量非科技公司说要求的替代能力,尤其是中小企业,是很愿意花钱的。对于他们来说不是简单的裁员一个维度,而是竞争力可以提升,和行业头部企业对齐。这个就很像我们个人,一个八线诚实的人,只要AI用得好,和在一线工具杠杆是一样的。
所以,如果理想的话,我们可能在下个季报,或者晚一点,四季报,看到不少云厂AI向的arr变好,那么也就意味着,这些中登科技公司,可以自己造血了。前排往AGI去的小登公司,融资氛围也会更好。
另外,从回报率的角度来看,如果以上叙事成立,那么硬件的回报率也会提升,资本开支回收周期也可以变短。
市场一直在问,有没有一个业务可以替代coding成为新的叙事。没有,没有一个行业可以短时间替代coding。但如果千行百业都开始渗透,那么就可以有很多个coding的规模市场可以提质增效。
没有一个行业可以替代coding,但很多个行业一起渗透,便有了多个coding市场的量
以上只是我个人的推断,要跟踪的关键点是:这里是否是一个模型的能力&价格,达到了向多行业渗透,且提质增效的奇点时刻。
07:26 该聊的产业逻辑其实从上周后半段就推演完了,“云厂的ai渗透能力会计价为更为广义的arr,成为新一轮资本开支的锚点”,只不过是在美股验证了。
A股能不能跟不知道。A股现在就不是逻辑问题,不是产业问题,而是其他的问题。这场田猎什么时候结束我不知道,这也不是产业逻辑基本面逻辑能诠释的,体现在流动性上,就是资金在脚投票,回避非市场因素。
不过海外和大A走势如果继续背离,那么“输入性风险”五个字也就无法再作为遮羞布了。
我自己要做盘前准备,就不拓展了。多说无益,评论区展现的阅读能力比股价跌得还厉害。
07:26 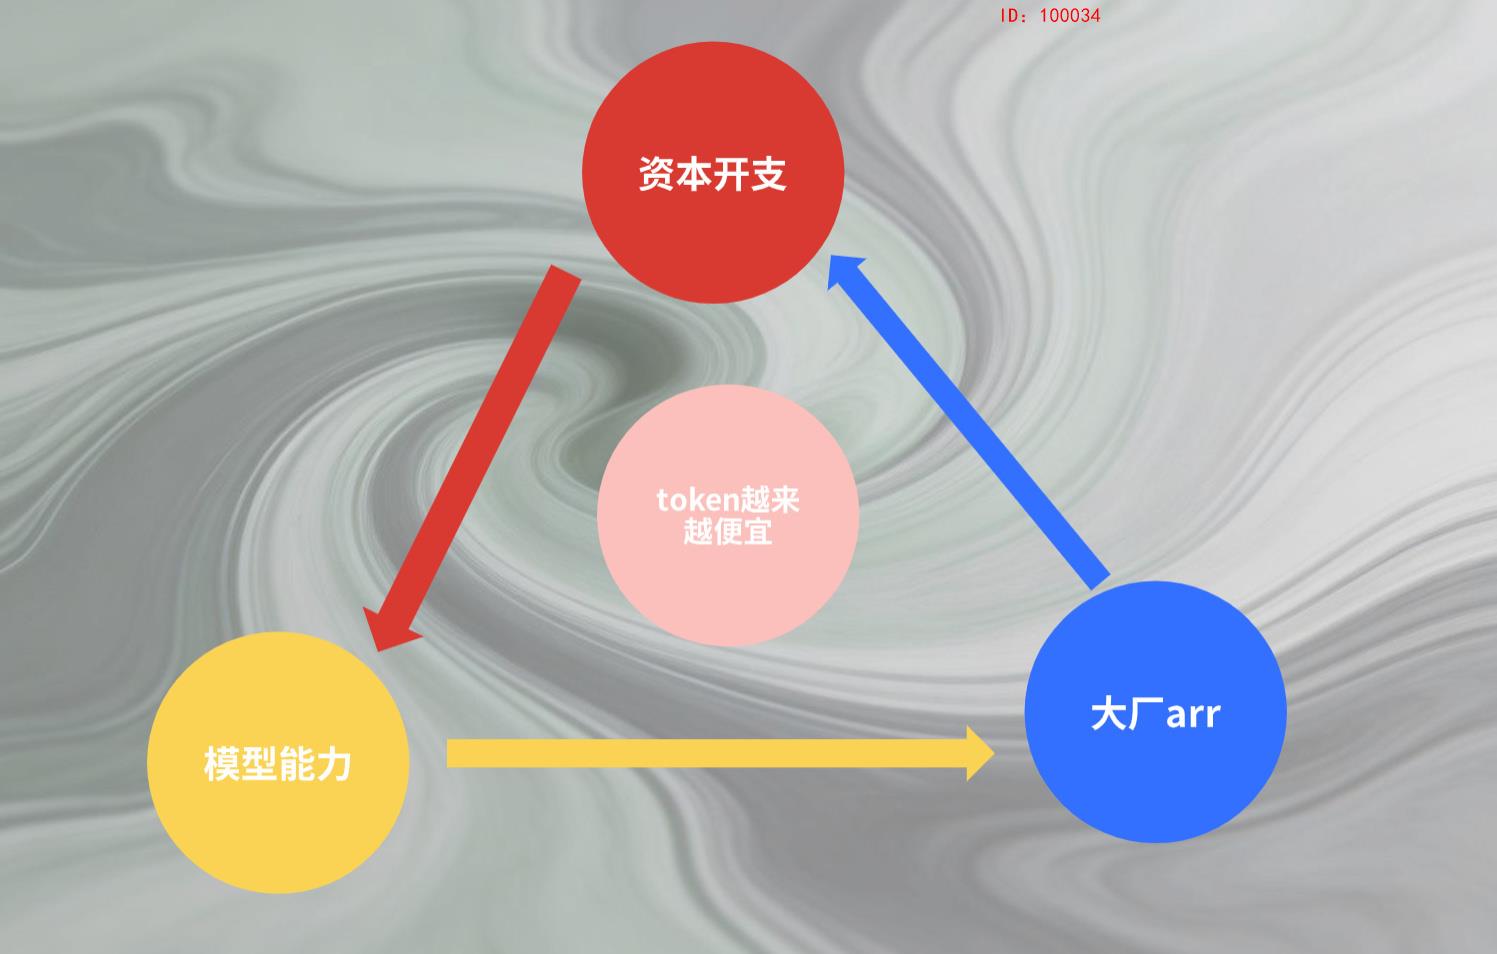
11:32 市场力量今天修复的还行,别再来抱摔,市场自己会找出路。
11:50 2026-08-04 11:47:58 【编辑】
这张图,在本轮调整中,已经为市场验证。接下来很长一段时间,市场都会遵循:
1、任何抬高单位token价格的逻辑都将被证伪;
2、任何不能转化为模型能力的资本开支都将被转化到租赁或者云化;
3、任何模型能力不能渗透转化为arr的,除非能直接作用于AGI,融资都将高成本;
4、任何arr提升的企业,都将继续扩大资本开支;
5、任何孤立看待以上4要素的投资人,都将被4个月一次甚至更短的迭代淘汰。
11:50 
云计算,昨天没上是个失误,现在又没有很好的上车时间了,资金头寸很关键啊