梅大观点_2026-08-12
梅大 · 2026-08-12
原文记录
09:32 【群主】:
09:32 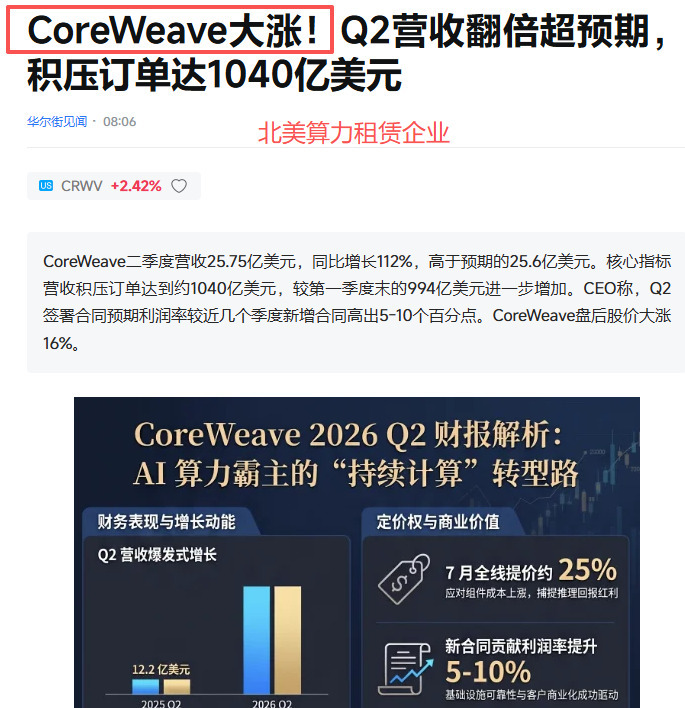
09:39 梅花庄北美CoreWeave 的业绩超预期,A股并未做出一些映射反应;
这里面原因就是前面我们反复讲的,A股的算力租赁企业与北美的还是有很大差别;
国内的企业拿英伟达的卡,存在一定的规则约束,北美的企业就不存在这些约束。
09:53 梅花庄今天想问这类问题的,看看昨天直播区点评的内容,
2026-08-12 09:46:13
用户1781037861854:老师,博迁新材跌了,应该出手还是继续等?还能涨吗
10:03 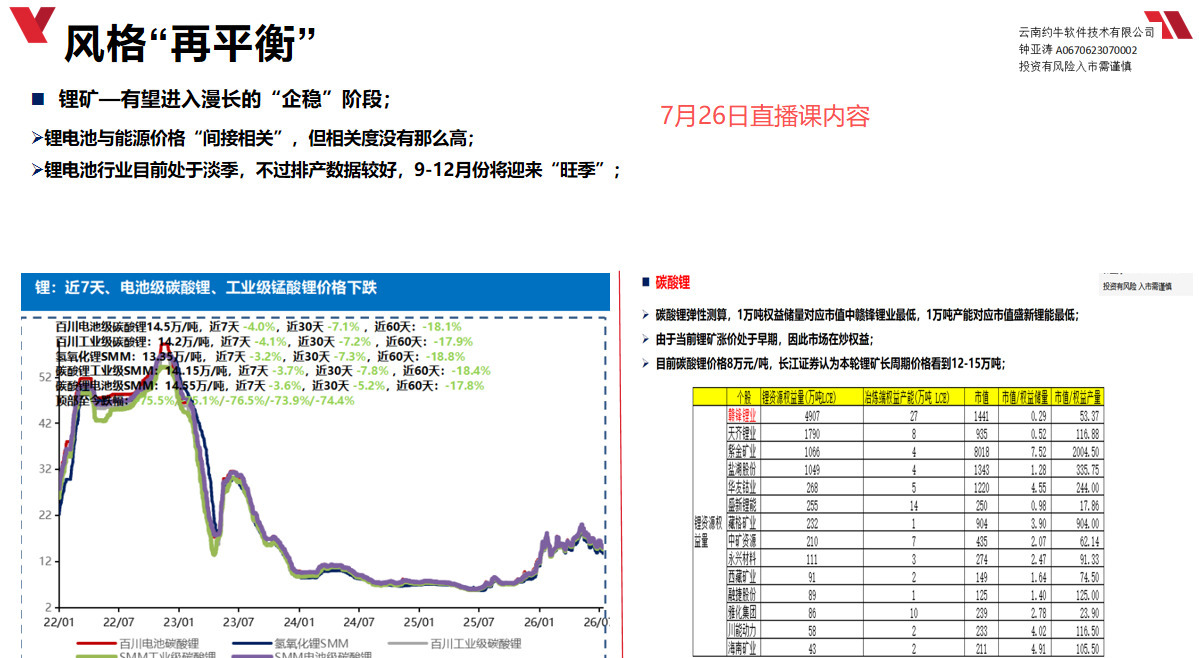
10:03 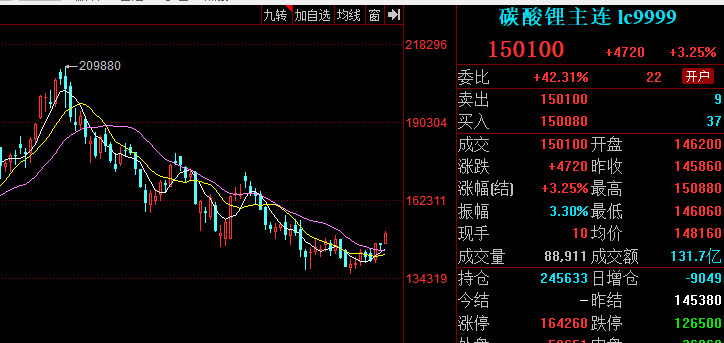
10:03 【群主】:
10:23 梅花庄真棒,还是有很多同学坚持住了这个慢趋势,市场会给那些走在正确道路,并耐得住寂寞的人奖励;
在7月26日,圈内提示【锂矿进入到了漫长的“企稳”阶段】;
实际上圈内的锂矿股【盛新锂能】和【赣锋锂业】走在了锂矿价格的前面;
目前锂矿价格仅刚刚反弹,价格15W左右,而预计明年能达到20W+;
9-12月份是锂矿的旺季,有望推升锂矿价格温和走高。
其实像圈内的很多传统方向,【持有】是核心策略,因为传统方向目前的核心是风格再平衡,而风格的回暖,就像春天来临,不能指望种子一天就发芽,而是要耐心的等待。
2026-08-12 09:59:26
用户1767743565808:圈内的盛新锂能和赣锋锂业,耐心等待,终见花开!
10:27 梅花庄【大盘跌才是必要条件】,不懂就把课程好好去看一看,理解一下背后的原理,问题自然迎刃而解。
2026-08-12 10:22:21
远方的星2026:逻辑上有个地方没太想通,双跌做多T是希望大盘向上带动个股,这里需要两个条件(1大盘网上,2能带动个股),但是如果大盘已经涨了但是个股开盘是跌的,2个条件已经符合1个了,是应该认为个股滞后赶紧买,还是认为当强不强不该买呢,或者说本身其实还没有双跌的时候确定性大?
10:29 梅花庄理论上会有,但是这个消息不是突发的,是预期内的,预期内的消息,当前的锂矿期货价格以及股价,应该已经充分反应
2026-08-12 10:05:44
你永远不会独行2:梅大,锂矿会受宁德的枧下窝锂矿复产的影响吗
10:33 【群主】:
10:33 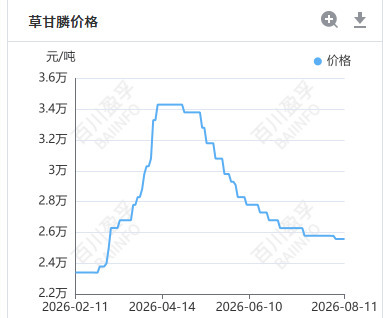
10:45 【群主】:
10:45 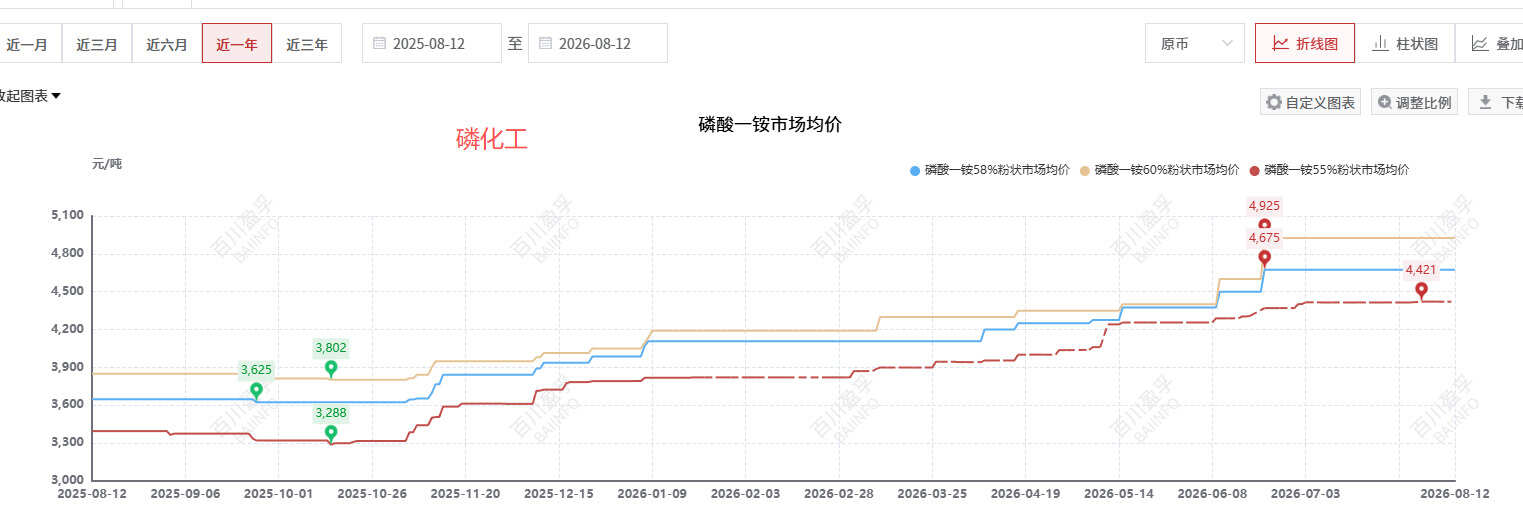
10:47 梅花庄分散染料就是一个温和的价格抬升,磷化工价格一直持平,草甘膦一直比较弱势;
像这类传统方向没有什么故事,催化因数也不多;
所以持有才是关键。
2026-07-29 10:44:06
梅花庄:关于传统方向,这里我讲一下:
圈内前面讲过,未来市场的风格会慢慢走向平衡,即传统老登与科技小登的K型分化已经结束,老登方向在逐步走向企稳;
在老登方向圈内坚持看【能源/化工】,化工主要看,磷化工(云天化)、分散染料(闰土股份、浙江龙盛),此外草甘膦也保持关注(草甘膦价格依然弱势)。
此外,锂矿(盛新锂能/赣锋锂业)也可以考虑关注;
这里我稍微讲一下:
老登方向最好是站在中长期的角度去看待;
目前来讲,是资金站在“避险”的角度在做老登方向,但是等到市场企稳后,老登方向依然会比较磨人,所以参与老登要做好这样的心里准备。
07-20 23:29
梅花庄: 很多同学在咨询煤炭/化工;
这里我稍微讲一下:
近期煤炭/化工比较抗跌,有很多方面的原因:
1.当前科技风格大跌,科技风格情绪受损,这个时候有一些资金开始押注下一波市场企稳后,会风格开始逐步走向“平衡”,因此在介入煤炭化工等方向;
2.技术面的角度来看,目前上证指数已经累计了一定的调整幅度,一定程度上释放了传统行业的风险,未来也会蓄力反弹,进而容易推高能源/化工等方向;
3.基本面上来讲,目前布伦特原油的价格在88美元的位置,略微有点不上不下(原油价格的箱体大概是70-120美元/桶),所以后续煤炭/化工趋势容易略有波折;
4.前面我们讲过,化工中比较好的是【磷化工】(云天化)、染料(闰土/浙江龙盛),目前磷化工处于高位横盘,染料在上涨一点后横盘,此外草甘膦仍然在跌价;(参考留言板)
PS: 考虑到上证累计了一定的跌幅,释放了传统行业的风险,老梅认为可以考虑轻仓试错一下煤炭(兖矿能源)和化工(磷化工/染料),主要是仓位上未来做好“科技+传统”的平衡策略,略微配置一点传统是合理的;
但是记住,1)仓位要低,因为能源化工预计还有波折,且大盘并未企稳;2)在市场反弹过程中,传统方向的弹性大概率不如科技,因此最好留一些仓位等待科技企稳。
07-20 21:57
周菲特-25年: 老师,您好,听从您的建议提前从科技股出来,目前一直保持30以下的仓位,目前看到部分能源方面的个股,杨农化工,云天化,慢慢走出底部趋势了,均线也粘合了,现在大盘还没出现见底的信号,按照两头至少占一头,是否可以关注这个化工能源部分?
11:03 【群主】:
11:03 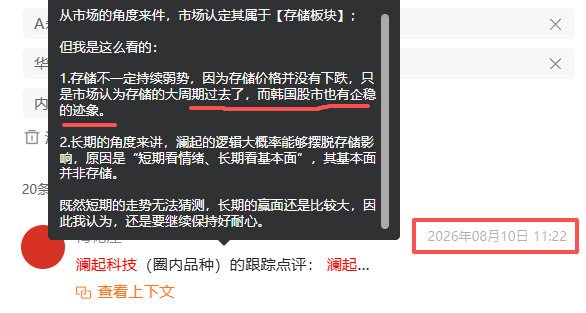
11:20 梅花庄韩国股市一支棱起来,澜起就醒来了;
不过话说回来:
澜起暂时还没有走出和存储板块明显“脱节”的走势,这一点我认为并是不好事情,因为存储只能看反弹,而不敢看反转。
因此,澜起科技今天随着韩国股市冲高,老梅认为可以适当考虑逢高减,当然仍然可以保留一定的仓位。
先做出利润,再带着利润考虑格局。
不要过分的去追求所谓“低位筹码就要拿住”之类的话,做股票,盈利最重要。
11:24 梅花庄今晚腾讯会出业绩报,最大的看点不在于业绩怎么样,而在于它的资本开支,它的资本开支直接影响国产算力
11:29 梅花庄不是啊,是韩国股市影响
2026-08-12 11:28:40
用户1767743565808:梅大,今天国产算力产业链上涨,从设备到存储再到CPU和GPU,科技板块是不是已经在预支腾讯资本开支增加的预期了?
11:30 梅花庄很好哦,内心很稳,内心稳,账户才能稳
2026-08-12 11:22:53
92 度萃取 26 年:缩量震荡,内心也没什么波澜,涨了卖一点跌了买一点慢慢等
11:30 梅花庄很稳哦
2026-08-12 11:22:09
起司猫-25年:现在每天涨跌都挺开心的,在合理控制仓位的前提下,跌出来就是低吸机会,涨了就是高抛机会。
13:20 梅花庄自行比较,没有这种多少之分的,都有,也拆不开
2026-08-12 12:28:52
梅花之三弄25:梅大,江丰电子跟国内多还是海力士多?
13:21 梅花庄非常好哦,稳健盈利者都是极度的克制,追求确定性
2026-08-12 11:33:29
大阳小可妈26:这波没有碰澜起,是因为我操作他零失误,想在确定性最高的时候做他,保持不败记录。
13:22 梅花庄究竟主线不靠猜,要讲多少遍?
2026-08-12 12:14:58
X超人:老师想问一下如果腾讯的业绩超预期会不会有影响未来会出现什么主线
14:11 梅花庄下午,传统方向又来了,科技方向回落;
今天市场的成交量又进一步收紧:
这其实就是【缩量轮动】局面;
这种局面,要对于新增交易克制一点,要对于自己持有的方向耐心一点;
14:49 梅花庄明天晚上它会披露业绩报,后天早上召开说明会,看超不超预期
2026-08-12 14:43:16
朱菲特2026:梅大,一直坚持的中芯国际港股终于拉出了一根大阳线,相信梅大的判断,中芯国际港股总有一天会起飞
16:45 梅花庄晚点点评,腾讯的这个资本开支非常大,对AI的投入很积极!
2026-08-12 16:33:49
咖喱炒饭7-26:八叔,腾讯资本开支还可以吗
16:46 【群主】:
16:46 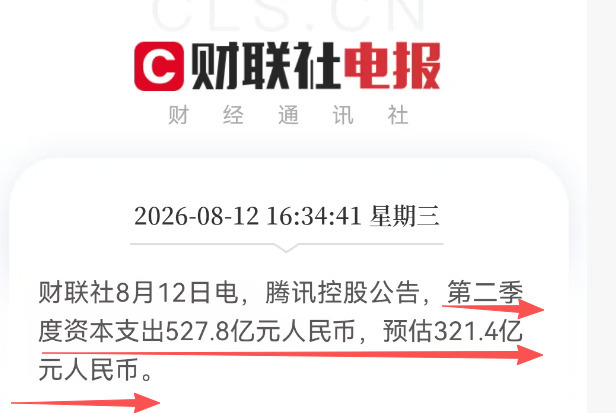
17:06 【群主】:
17:07 
17:07 梅花庄待会我听完电话会议了,再跟大家说哈,这个业绩报显然是利好国产算力的
2026-08-12 11:24:39
梅花庄:今晚腾讯会出业绩报,最大的看点不在于业绩怎么样,而在于它的资本开支,它的资本开支直接影响国产算力
梅花庄腾讯业绩及资本开资带点评: 1.二季度公司实现营收2048亿元(同比+11.0%),高于彭博一致预期0.96%;实现经调整净利润684亿元(同比+8.5%),高于彭博一致预期0.28%;经营利润率为33%。 整体来看,公司收入及利润均符合预期,核心业务强劲,剔除AI业务影响后利润同比增长19%。 2.Q2季度,公司的资本开支付款593亿,大幅的提升,半年时间超过了去年全年,导致公司自有现金流转负; PS: 该业绩对于【腾讯】本身而言,有利有弊,对于腾讯的股价影响很难判断; 但对于国产算力方向构成明显利好,因为腾讯一直资本开支比较保守,但是Q2季度的开支大幅超预期,这一点可能会刺激到国内的其他大厂,譬如阿里也有望资本开支大增; 相关利好企业,关注周末的直播课内容,圈内国产算力主要跟踪的是【锐捷网络】【紫光股份】【浪潮信息】【华勤技术】,此外则是【盛科通信】;
2026-08-11 10:33:28 梅花庄:国产算力跟踪点评: 1.华为昇腾及超节点产业进展 昇腾950DT核心价值:昇腾950DT发布后,我国基本解决算力焦虑问题 2.超节点技术领先性: 英伟达超节点规模仅为72卡,华为超节点规模已达8192卡,单超节点计算性能约为英伟达的25-30倍,可弥补单卡算力不足的劣势。 3.锐捷网络核心投资逻辑 超节点的交换芯片,服务器中内嵌交换芯片,节点与节点之间仍需交换机; CPO时代光器件直接焊接在PCB板上,与交换机芯片不可拆分,原有光模块厂商的价值将向交换机厂商转移。 国内交换机厂商第一梯队为华为、紫光、锐捷,其中华为CPO不对外供应,仅销售整机且搭载华为自有软件,云厂采购意愿有限;锐捷为云厂定制化CPO的性价比最高,是阿里、字节、腾讯、三大运营商定制CPO的第一顺位供应商,紫光为第二顺位。 在交换芯片的选择上: 芯片的选择权和建议权主要掌握在交换机企业手中,若无客户强制要求,锐捷多数情况下会采用博通、marvell的芯片,仅在客户指定或者自主可控的强制场景下才会使用盛科的芯片。盛科的逻辑在于自主可控需求:国内可商用的以太网交换机芯片仅有海思和盛科的产品,中兴的相关芯片尚未大规模对外出货,短期之内盛科的交换机芯片在国内自主可控市场没有对手。 4.国产算力进展 根据寒武纪的中报业绩来看,国产算力存在节奏方面的问题,但是寒武纪Q2季度的存货激增,显示出Q3-Q4季度国产算力卡有望放量,进而间接可以推测,国产算力将在Q3-Q4业绩释放。 PS: 继续维持对国产算力的重视,考虑到中报因素,因此优先关注已经出中报业绩的企业; 其中已经业绩且表现良好的是交换机企业:【锐捷网络】【紫光股份】,已经服务器企业:【浪潮信息】【华勤技术】,此外如果非要看尚未出中报业绩的企业,则是【盛科通信】; 考虑到国产算力的节奏很难把控,目前中报在即,板块难大规模表现,建议采用小仓位“拖住”策略,先用小仓位如果能够做出一定的利润,可以为后续国产算力的表现中打下好的心理基础;如果做不出利润或者亏损,心态上也好承受。
查看更多