投大观点_2026-08-07
投大 · 2026-08-07
原文记录
08:22 老美停止打击伊朗,是因为真没有弹药了,这事儿被华盛顿邮报捅出来了,特朗普大声质问国防部长赫格塞思,为什么他在弹药问题上被误导了,赫格塞思解释他被副国防部长误导了,哈哈哈哈反正统统都是草台班子。 ?[[[[
09:51 仅TA的V+会员可见
昨天那个全球光通讯ETF,居然把武汉那家光芯片,也给纳入进去,出乎大爷意料,今天表现最强,回调也可关注。
武汉光迅
09:55 pcb胜王带队,电梯之王,王者归来。
@投星资产:英伟达主升浪,女王归来,卷土重来。
马斯克直接买英伟达,一年就能回本。
明年直接要干1000亿美金资本开支。 ?
09:55 
10:02 还是盟主加持,底部彻底夯实。//@投星资产:大爷都赌上几把了,这是最后的底线了。
@投星资产:大爷正式宣布,中国内存原厂筑底,否则大爷直播切几把。 ?
10:21 港股大模型,双雄携手轰。
@投星资产:昨天刚刚提示,deepseek涨价,利好港大模型,双雄携手猛轰。
10:31 市场的偏见需要时间修正,最终迎来更加猛烈的上涨。 ?
@投星资产:大爷昨天强调就是翻转,逻辑资金统统都是翻转。
全球都是主升浪又开启,重新锁死底部不易筹码。
全球杠杆爆仓尘埃落定,这是一场华尔街踏空老登【城堡大佬】对小登【态势感知】的围剿之战。
10:31 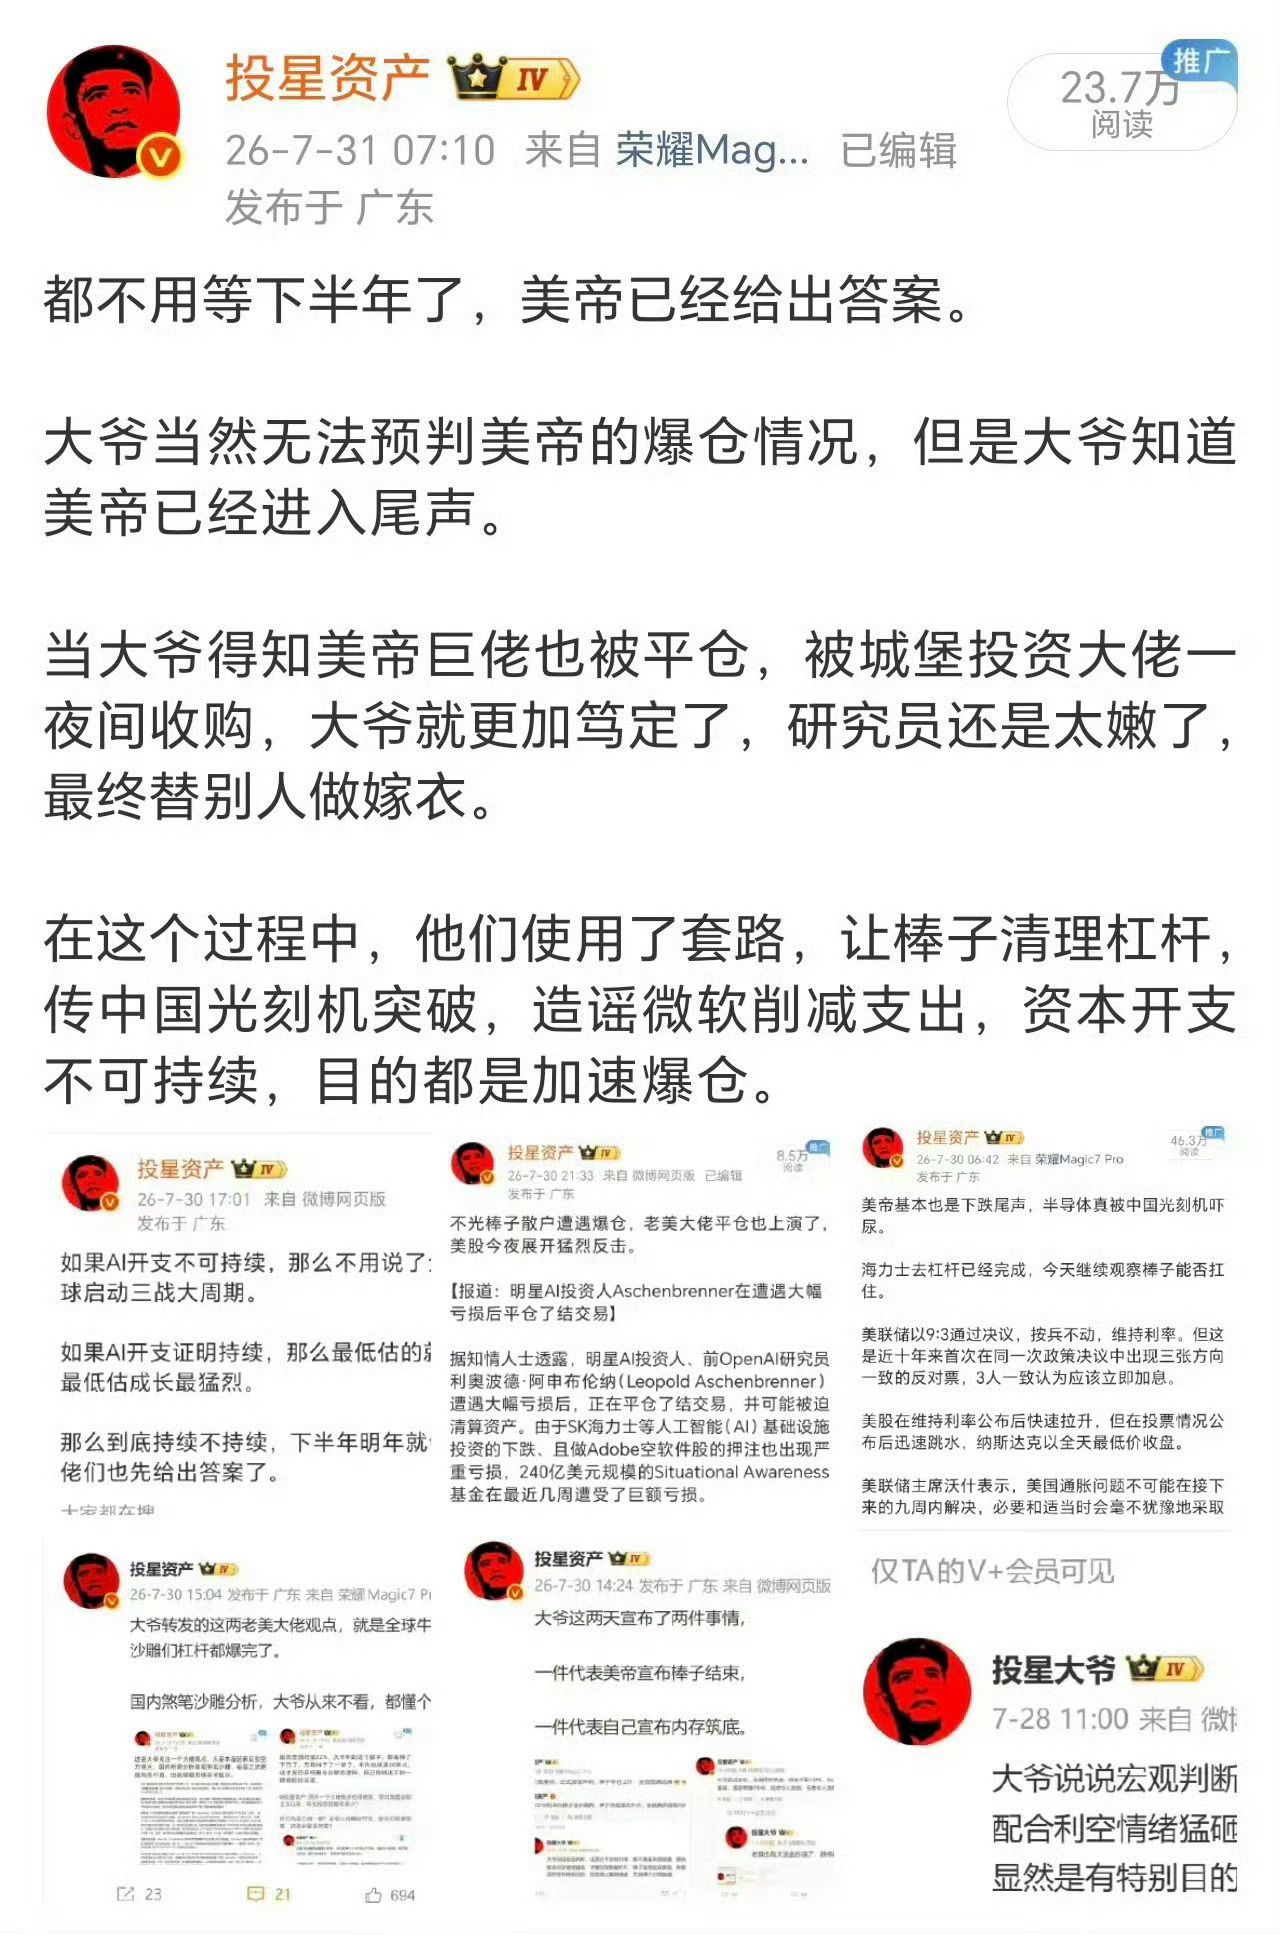
11:16 台湾已披露营收的几家,七月营收环比增速都达到了美光的两倍,西部数据的四倍,核心就是利基存储才是后劲猛烈爆发!//@投星资产:台股利基内存南亚科新高在即,中国利基内存还他妈趴在大底部。
@投星资产:周期泥马,懂个鸡扒。万事万物都是周期,区别就是周期多长。
还是台股,内存牛逼,南亚科根本都没跌,台湾同胞抱团牛逼。 ?
11:16 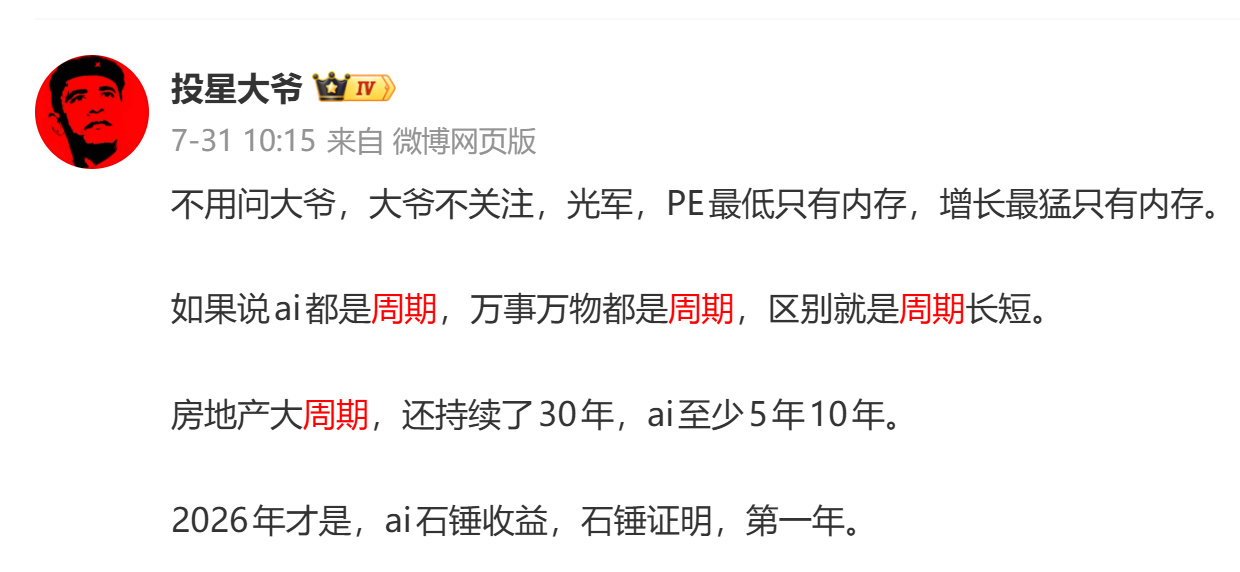
11:27 转发 ~ 大A利基内存总龙头就是大老姨。
大摩存储总空头shawn kim表示存储器已经回调到位,战略性看多。
同时认为,利基型存储器厂商将在下一阶段表现将领涨存储,更看好DRAM和利基型存储器(DDR4、SLC NAND),而非存储器模组厂商。
刚刚发了最新的存储观点报告:Memory–A Small Wrinkle
主要内容如下:
存储器行业迄今为止最剧烈的调整似乎已经结束,市场焦点正转向回购作为下一个催化剂。我们认为这只是一次小波澜——任何行业周期老化过程中的自然组成部分。当前估值提供了具有吸引力的战术性重新入场点。
存储器的波澜。 七月初,我们首次提出观点,认为动量交易尤其是存储器股票可能面临一次临时性回调(参见2026年7月6日《存储器——潮流转向》),观点是DRAM价格二阶导数即将见顶,以及持仓越来越集中和杠杆化。此后,我们一直对AI资本支出和资本回报保持看涨态度,同时也注意到存储器周期中的软化信号——4Q26起价格涨幅趋缓、库存开始上升、供给逐步增加——这将限制进一步盈利惊喜的空间。我们认为回调后的估值具有吸引力,且资本回报可能在短期内加速。
强劲的AI周期与周期性下行可以并存。 自我们在7月6日的报告中提出存储器的三重分析框架——(1)AI支出、(2)LTA估值重估、(3)存储器周期——以来,我们观察到投资者总体上仍看好AI需求(智能=存储器),并预期LTA将推动资本回报的临近实现,但对存储器消费端市场的乐观情绪有所减弱。然而,我们普遍发现市场对盈利作为股价催化剂的信心不足,即什么因素能在2028年推动EPS走高。
以价格二阶导数(即价格同比峰值)衡量的存储器周期峰值,是行业演进中的正常组成部分,本周期可能也不例外,除了(1)上行周期的巨大幅度(同比+700%,约为历史价格峰值的7倍)和(2)其异常长的持续时间。DRAM已成为AI建设中的关键瓶颈之一,但市场似乎对周期的持续性缺乏信心,存储器股票交易于约3倍NTM P/E,几乎未定价任何增长溢价。我们认为,随着投资者开始定价更长的盈利持续期和显著资本回报的前景,估值倍数扩张可能成为更大的回报驱动因素。然而,理解市场可能正在折价什么,以及与市场普遍看涨AI观点之间的脱节,仍然很重要。
盈利预测调整。 由于近期财报几乎没有意外,我们对三星电子和SK海力士的目标价维持不变。我们将SK海力士2026年EPS上调13%,以反映二季度资产处置收益。我们将三星电子2026年EPS下调10%,反映消费业务走弱。我们对2027-28年的预测调整幅度不大。
存储器周期正于4Q26过渡到后期阶段…… 如上月所述,这一阶段通常意味着周期驱动的经营杠杆不再能超越价格的逐步趋缓。企业下一步将更加强调资本回报、通过长期协议(LTA)实现盈利稳定性、可持续的利润率以及自由现金流(FCF)的生成。存储器盈利预测修正广度的峰值变化率与近期的抛售同步(下图),并已自6月下旬的极端水平回落。
……但最坏时期已过…… 我们认为存储器股票从近期低点继续反弹是合理的。然而,随着周期性顺风的减弱,在周期进入后期阶段后,产生进一步盈利预测惊喜将变得更加困难。我们预计公司将更积极地沟通其资本回报计划,并在大规模资本支出的变现方面展现更强的纪律性,以支持市场的估值重估。
……当前估值具吸引力。 估值下修已相当充分,市盈率倍数实际上已经定价了未来12个月NTM EPS增长的急剧放缓。从历史上看,存储器盈利高度周期化,要求投资者基于正常化盈利来估值股票。然而,我们认为这一框架可能不再完全适用,因为AI驱动型需求可能代表结构性而非周期性转变。资本回报也可能成为市场所需、以释放这一需求结构性变化的催化剂。
近期行业调研汇总: 3Q26 DRAM合约价在早期交易中环比上涨约15%,略低于我们此前预期的+20%;而3Q26 NAND价格环比上涨约20%。随着增量定价趋势进入4Q26后开始趋缓,客户采购的紧迫性似乎有所缓解,因为提前锁定低成本库存的需求减弱。更多产能可能从消费类应用转向企业级SSD(eSSD),加之强劲的AI需求,应能继续吸收市场供给。
最终结论。 长期而言,我们依然看涨,基于AI支出、Agentic AI的推进,三星和SK海力士2027年盈利增长25-50%、以及目标价相对当前股价隐含60%以上的上行空间。短期来看,七月份的快速平仓之后,市场追逐行情已经回归,且可能持续。我们的个股偏好仍聚焦于资本支出流向和瓶颈最严重的环节,更看好DRAM和利基型存储器(DDR4、SLC NAND),而非存储器模组厂商。
13:12 今天最猛烈还是铜箔,
都要感谢电梯之王回归,
pcb产业链依然激情四射。 ?
13:12 
13:44 大爷说了,你们不信,AI的逻辑并没有变,这是一场全球围剿之战。
@投星资产:大爷昨天强调就是翻转,逻辑资金统统都是翻转。
全球都是主升浪又开启,重新锁死底部不易筹码。
全球杠杆爆仓尘埃落定,这是一场华尔街踏空老登【城堡大佬】对小登【态势感知】的围剿之战。
13:44 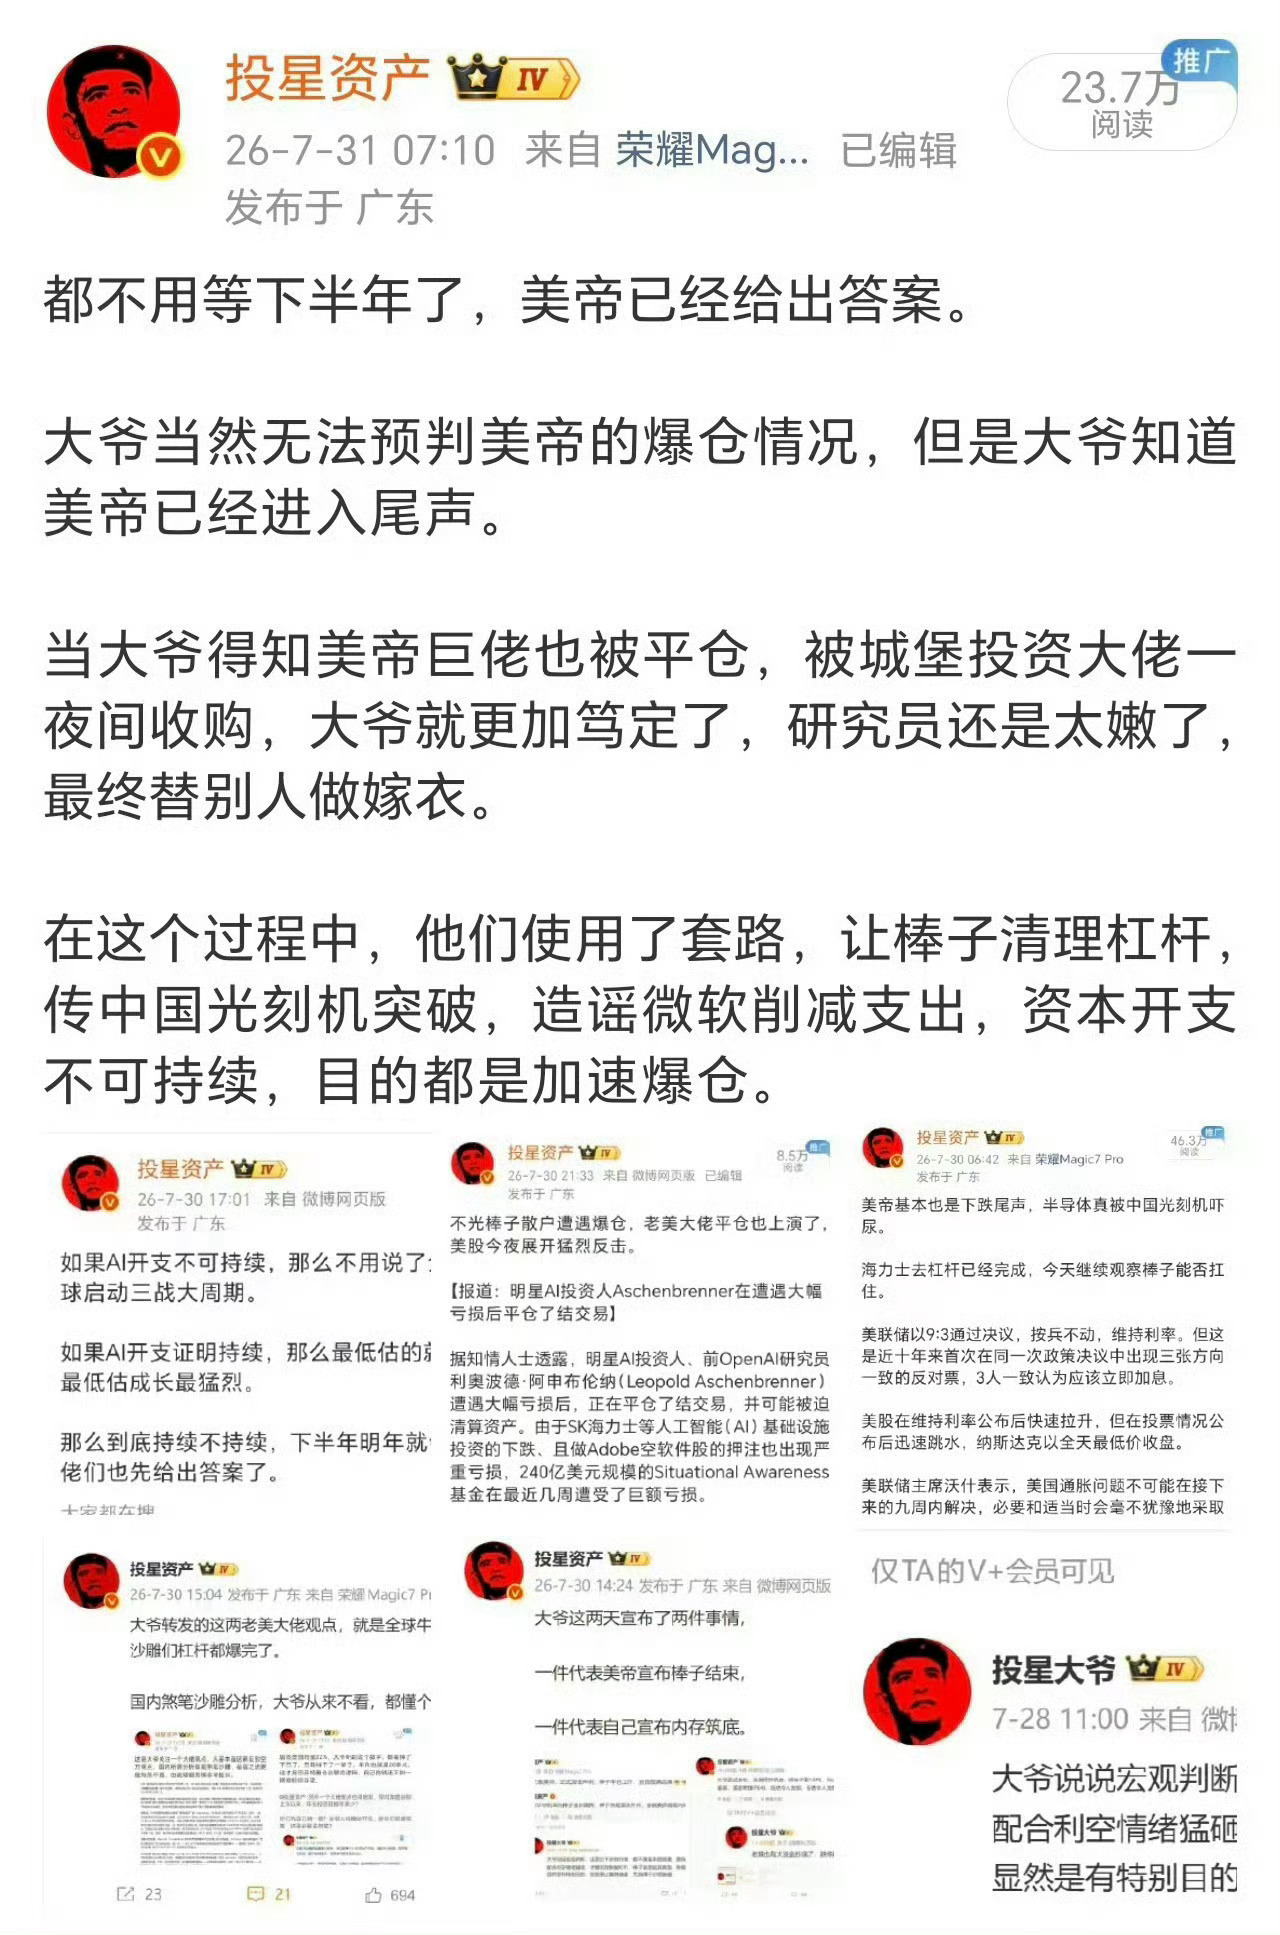
14:05 狗日文峰,两点收割。
14:18 大光终于开始杀了,忽悠两天,资金放弃,谁有毛病?
放着英伟达大逻辑,哪里抱团,不是抱团,有毛病吗?
17:47 2026-08-07 17:32:30 编辑]
哈哈老美这两天真进入焦虑了,弹药库真的都打光了,乌克兰没有爱国者拦截弹,导致毛子直接大规模导弹轰炸基辅,一个拦截弹都没有,朝鲜导弹部队,已经进入大毛,拉过去120枚导弹,毛子要发起大进攻了。 ?
老美所有的底牌,都被伊朗看穿了,只会导致伊朗,越来越强硬了。
![
https://static.dingtalk.com/media/lADPM1-FUKCvzJ_NAl7NBYQ_1412_606.jpg?bizType=im
18:06 今天大光下跌,盘中有小作文,大爷不能乱发,只给三月期限,利好美国光芯片,今夜又要大涨,同样利好国产光芯,中国随时掐断磷化铟,只供应给中国光芯片。
一旦中国掐断磷化铟,美国光芯片就得暴跌,在此之前先炒利好。
博弈的越来越刺激了,要求逻辑能力得过硬,不过硬就不要参与。
pcb没有乱七八槽,利基内存存储,没有乱七八槽,远离大利空。
19:50 大爷突然想到一个逻辑,目前所谓疯传英伟达减配HBM,可能就是英伟达的一个谈判手段,故意释放给产业界虚假信息,因为HBM新价格谈判正在进行。